L’état des risques et pollutions (ERP) est le document du dossier qui indique si le terrain d’une maison se trouve dans une zone exposée à un risque connu : inondation, séisme, radon, recul du trait de côte, pollution des sols… Il ne décrit pas la maison, il décrit l’endroit où elle se trouve. Avant d’acheter, il faut comprendre ce que disent ses cases, ce que le vendeur doit y ajouter et ce qu’il ne peut pas vous dire.
Ce document n’est qu’une pièce du dossier que vous transmet le vendeur. Pour situer les autres, voyez comment comprendre l’ensemble de ses diagnostics immobiliers. Ici, pour l’exemple, on va ouvrir un vrai état des risques, celui de la mairie de L’Aiguillon-la-Presqu’île, en Vendée, et on le lira case par case.
L’essentiel
- L’état des risques décrit la zone où se trouve le bien, d’après les cartes de l’État. Personne ne visite la maison pour l’établir.
- Le vendeur doit vous le remettre dès la première visite. Il doit dater de moins de 6 mois quand vous signez.
- Seules les cases remplies par le vendeur parlent du bien lui-même : les travaux imposés et les sinistres indemnisés. Vérifiez qu’elles sont cochées.
- Une case « non » ne veut pas dire « aucun risque ». Elle veut dire qu’aucune carte officielle ne vise cette adresse.
Qu’est-ce que l’état des risques (ERP) ?
L’état des risques est un document obligatoire qui informe l’acheteur ou le locataire des risques majeurs connus à l’adresse du bien. Son titre complet le dit bien : « état des risques pour l’information des acquéreurs et des locataires ». En gros, c’est une fiche qui croise l’adresse de la maison avec les cartes de risques de l’État.
Vous le croiserez sous plusieurs noms : ERNMT, puis ESRIS, puis état des risques et pollutions (ERP). Les textes parlent aujourd’hui d’« état des risques », mais beaucoup disent encore « diagnostic ERP » ou « ERP immobilier ».
C’est le vendeur qui en est responsable. Il peut le remplir lui-même, gratuitement, sur Errial, le service en ligne de l’État, ou le confier à son diagnostiqueur, qui le joint au dossier de diagnostics. Le document est produit à partir des cartes, sans que personne ne se déplace.
Il est obligatoire quand le bien se trouve dans une zone fixée par la loi : plan de prévention des risques, sismicité de niveau 2 à 5, radon de niveau 3, recul du trait de côte ou obligation de débroussaillement. Le détail figure sur la fiche de service-public.fr sur l’état des risques.
Quand le reçoit-on, et combien de temps est-il valable ?
Le vendeur doit vous remettre l’état des risques dès la première visite, puis l’annexer à la promesse de vente et à l’acte. Il doit dater de moins de 6 mois, et être mis à jour si un nouvel arrêté change la situation. Six mois, ça passe vite entre la promesse et l’acte. Avant de signer, prenez deux minutes pour vérifier les dates de votre dossier de diagnostics avec l’outil gratuit du site.
Avant même la visite, l’annonce vous met sur la piste. Quand le bien est concerné, elle doit porter cette mention : « Les informations sur les risques auxquels ce bien est exposé sont disponibles sur le site Géorisques ».
Attention au calendrier : un état des risques de février couvre une promesse signée en mars, mais plus un acte signé en septembre. Le vendeur doit alors en fournir un nouveau.
Comment lire l’état des risques case par case ?
Un état des risques établi sur Errial suit cet ordre : les risques qui concernent la parcelle, un rappel des obligations, la page que remplit le vendeur, puis des annexes. Prenons celui de la mairie de L’Aiguillon-la-Presqu’île, généré sur Errial pour ce guide le 7 octobre 2026.
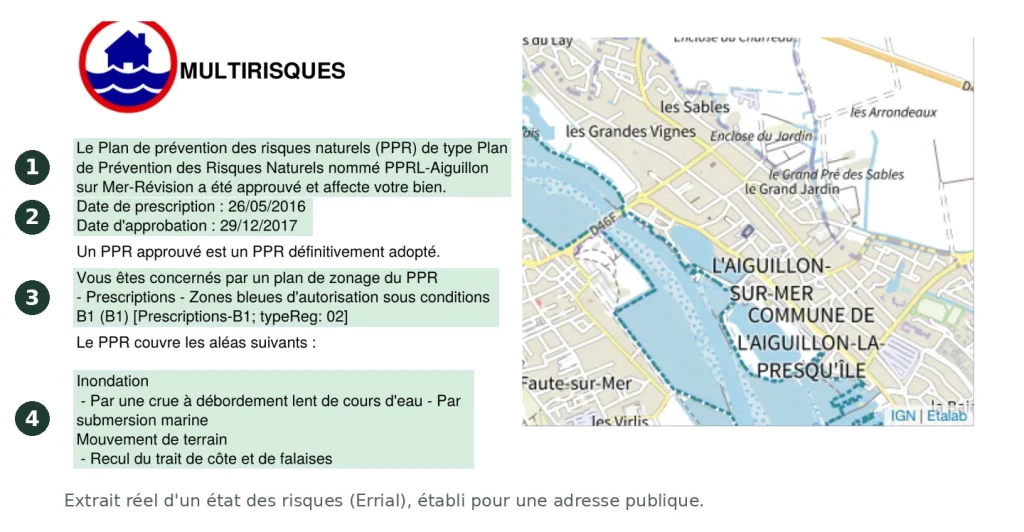
- 1 Le plan et son statut. Ici, un plan de prévention des risques littoraux (PPRL), « approuvé » : il s’applique pleinement. « Prescrit » voudrait dire qu’il est encore à l’étude.
- 2 Les dates : lancé en 2016, adopté fin 2017.
- 3 La zone où tombe la parcelle. En zone bleue, on peut construire sous conditions. Une zone rouge interdit en général de construire.
- 4 Les aléas, c’est-à-dire les phénomènes que le plan encadre : ici, la submersion marine et le recul du trait de côte.
Les autres cases tiennent souvent en une ligne :
| Le document dit | En clair |
|---|---|
| Sismicité : 3/5 | La zone peut connaître des séismes modérés. Des règles s’appliquent aux constructions neuves et à certains gros travaux, pas à la maison telle qu’elle est. |
| Potentiel radon de niveau 3 | Le sol peut laisser passer le radon, un gaz radioactif naturel qui s’accumule dans les pièces mal aérées. Une mesure avec un petit détecteur, le dosimètre, vous fixe. |
| Recul du trait de côte | La commune doit adapter son urbanisme à l’érosion du littoral. La mairie vous dira si la maison est dans la zone concernée. |
| Obligation de débroussaillement | Le terrain est exposé aux feux de forêt : vous devrez entretenir la végétation autour de la maison. |
| Annexe : argile, pollution des sols | Des risques connus à l’adresse, mais sans obligation d’information. Ils sont donnés en plus : lisez-les quand même. |
Le saviez-vous ?
Le retrait-gonflement des argiles fissure des maisons à chaque grande sécheresse, et ces sécheresses se multiplient avec le changement climatique. Plus d’une maison individuelle sur deux est aujourd’hui en zone d’exposition moyenne ou forte, selon le ministère de la Transition écologique. Ce risque ne fait pourtant pas partie des risques obligatoires de l’état des risques. Errial l’indique en annexe, avec une note de 0 à 3. Pour la mairie de L’Aiguillon, c’est 0 : aucun sol argileux connu à cet endroit. Une note de 2 (exposition moyenne) ou de 3 (forte) mérite plus d’attention : le sol gonfle et se tasse au rythme des pluies et des sécheresses, ce qui peut fissurer les murs. Regardez les façades à la visite, et demandez si la maison a déjà été indemnisée après une sécheresse. Mon conseil : dans votre dossier, regardez cette annexe aussi attentivement que la première page !
« À mon adresse » ou « sur ma commune » : quelle différence ?
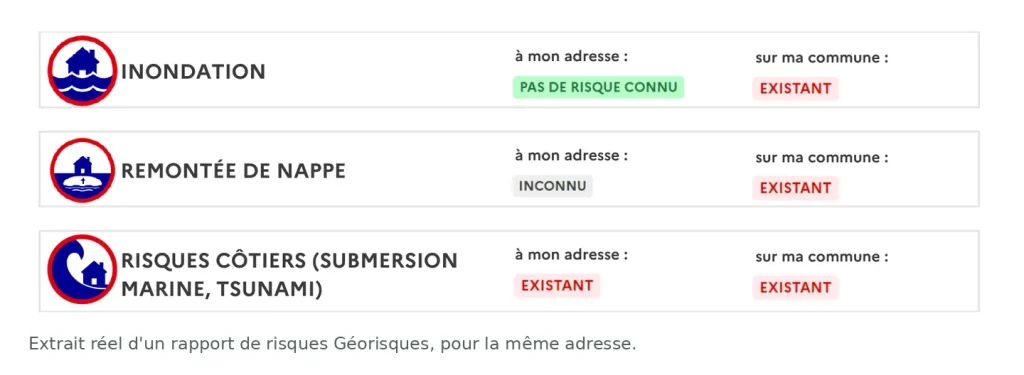
L’état des risques officiel parle de la parcelle. Le rapport de risques de Géorisques, que chacun peut obtenir gratuitement, distingue deux niveaux : ce qui touche votre adresse et ce qui existe ailleurs dans la commune. C’est un document d’information, pas l’état des risques, mais il complète bien sa lecture.
À vous de jouer. Voici le rapport Géorisques de la même mairie. Sur la ligne inondation, l’adresse affiche « pas de risque connu ». La mairie est-elle à l’abri de l’eau ?
Voir la réponse
Non. Regardez la troisième ligne : la submersion marine, c’est-à-dire l’invasion de la côte par la mer pendant une tempête, est rangée à part, dans les « risques côtiers ». Et là, l’adresse est exposée. L’état des risques officiel le confirme : la parcelle est en zone bleue du plan de prévention des risques littoraux. Dans tout dossier, lisez donc chaque ligne, pas seulement celle qui porte le mot que vous cherchez.
Autre piège : « inconnu » signifie seulement qu’aucune carte assez précise ne couvre l’adresse, et le risque n’est pas exclu pour autant. Ici, la remontée de nappe est « inconnue » à l’adresse, mais existe bien dans la commune.
Petite astuce de diagnostiqueur : dès la première visite, tapez vous-même l’adresse exacte sur Géorisques. En deux minutes, vous avez le rapport complet, gratuit, et vous pouvez le comparer avec l’état des risques du dossier.
Que veut dire la case « sinistre indemnisé » ?
C’est la case où le vendeur indique si le bien a déjà été indemnisé par une assurance après une catastrophe naturelle, minière ou technologique. Il doit signaler les sinistres survenus pendant qu’il était propriétaire, et ceux dont il a lui-même été informé (article L125-5 du code de l’environnement).
Elle figure sur la page « Informations à préciser par le vendeur », la seule qui parle de la maison elle-même.
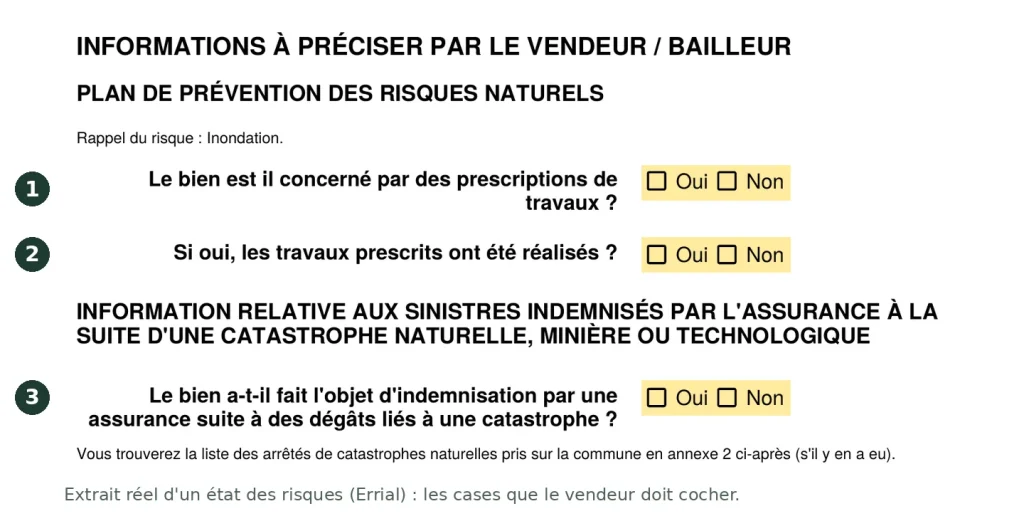
- 1 Le plan de prévention impose-t-il des travaux à cette maison ?
- 2 Si oui, ont-ils été faits ?
- 3 La maison a-t-elle déjà été indemnisée après une catastrophe ?
Sur Errial, le vendeur peut télécharger le document sans cocher ces cases : le site le prévient seulement qu’il devra les remplir avant de vous le remettre. Un état des risques peut donc arriver avec cette page vide.
Dans la plupart des dossiers que je lis, ces cases ne sont cochées ni oui, ni non. Ce n’est pas au diagnostiqueur de les remplir : la loi confie cette information au vendeur, et lui seul sait si sa maison a déjà été indemnisée. Demandez-lui de compléter la page et de la signer. Sa déclaration sur les sinistres doit aussi figurer dans l’acte de vente : relisez-la dans la promesse, puis dans l’acte.
En annexe, l’état des risques liste les arrêtés de catastrophe naturelle pris sur la commune. À L’Aiguillon, il y en a 12, dont celui de la tempête Xynthia, en février 2010.
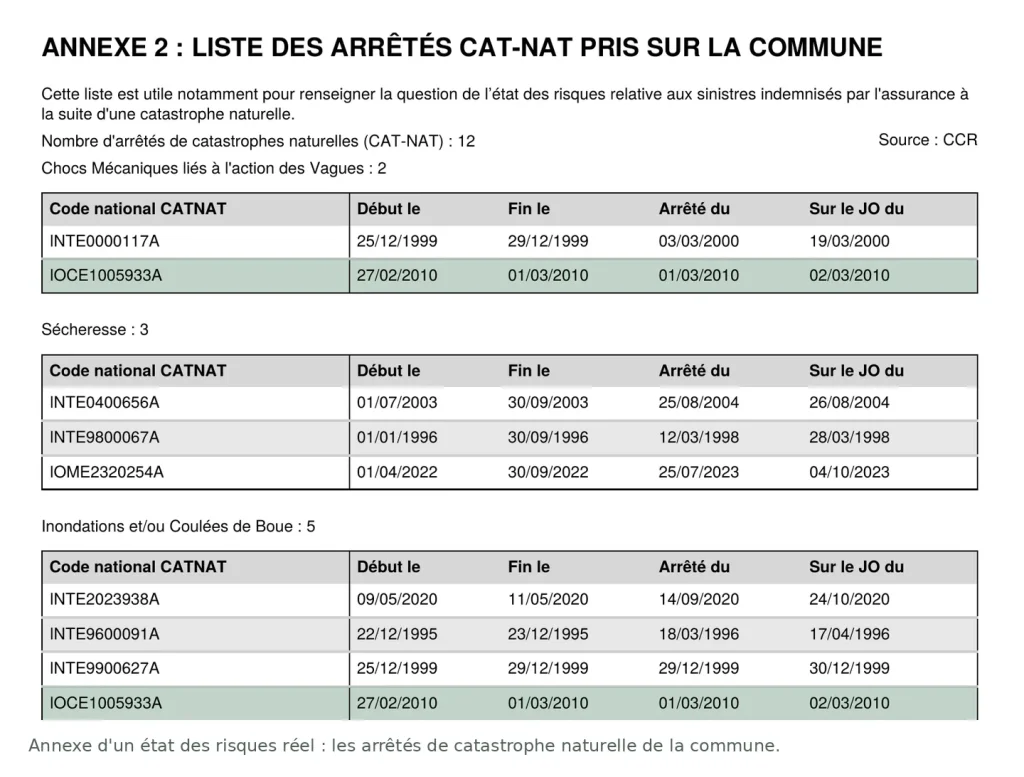
Attention, cette liste ne dit pas que la maison a été touchée, mais seulement que la commune l’a été. Une indemnisation au titre de la catastrophe naturelle suppose deux choses : un arrêté pour la commune, et une déclaration du propriétaire à son assureur. C’est la case du vendeur qui fait le lien entre les deux.
Que ne dit pas l’état des risques ?
L’état des risques ne dit rien de l’état de la maison. Il croise une adresse avec des cartes : tout ce qui n’y figure pas lui échappe. Par exemple :
- l’eau qui ruisselle d’un champ voisin pendant un orage, hors des zones d’un plan de prévention ;
- une inondation que personne n’a déclarée à l’assurance, ou qui n’a pas été reconnue en catastrophe naturelle ;
- ce qui s’est passé avant l’arrivée du vendeur, s’il n’en a pas été informé ;
- l’humidité, les fissures, l’état des fondations.
Pour combler ces trous, posez quelques questions au vendeur, de préférence par écrit :
- L’eau est-elle déjà entrée dans la maison, le garage ou le sous-sol ?
- Avez-vous déjà déclaré un sinistre à votre assurance, même hors catastrophe naturelle ?
- J’ai vu dans l’état des risques que la maison est dans le périmètre d’un plan de prévention des risques. Ce plan oblige-t-il à faire des travaux sur la maison ? Si oui, ont-ils été faits ? Beaucoup de vendeurs l’ignorent eux-mêmes : s’il ne sait pas, le règlement de la zone vous le dira (voir plus bas).
La mairie, enfin, connaît son territoire : son document d’information communal sur les risques majeurs (DICRIM) est souvent en ligne.
Maison en zone à risque : que vérifier avant de signer ?
Avant de signer pour une maison en zone à risque, trois vérifications vous disent dans quoi vous vous engagez.
Le règlement du plan de prévention
Il fixe ce qu’on peut faire dans chaque zone (agrandir, aménager un sous-sol…) et peut imposer des travaux à une maison existante, par exemple, en zone inondable, une pièce refuge à l’étage où attendre les secours si l’eau monte. Ces travaux sont plafonnés à 10 % de la valeur du bien (article R562-5 du code de l’environnement), et l’État peut en financer une partie par le fonds de prévention des risques naturels majeurs. Le règlement de votre zone se consulte en mairie ou sur le site de la préfecture. En principe, le vendeur doit en joindre un extrait à l’état des risques ; en pratique, c’est rare, alors allez le lire vous-même.
L’assurance
La garantie catastrophe naturelle fait partie de toute assurance habitation. Demandez quand même un devis d’assurance habitation avant de signer, en donnant l’adresse exacte : c’est le moyen le plus simple de savoir combien vous coûtera l’assurance de cette maison.
La commune
Une digue en projet, un programme d’actions de prévention des inondations (PAPI) qui aide les habitants à adapter leur maison : la mairie sait ce qui se prépare.
Et dans votre dossier ?
Dans votre dossier, je vais relier l’état des risques aux autres diagnostics : une zone inondable et des traces d’humidité dans l’état parasitaire, une case sinistres vide dans une commune qui a connu plusieurs arrêtés. Vous saurez quelles questions poser avant de signer.
Questions fréquentes
Peut-on faire l’état des risques soi-même, gratuitement ?
Oui, sur Errial : il suffit de saisir l’adresse, le document est prérempli. Comme acheteur, vous pouvez le faire pour comparer. Mais seul celui du vendeur, complété et signé, compte pour la vente.
Un état des risques fait par un diagnostiqueur vaut-il mieux qu’un état des risques Errial ?
Non, les deux reposent sur les mêmes cartes de l’État, et l’état des risques ne demande aucune certification. Ce qui compte, c’est qu’il ait moins de 6 mois, qu’il porte sur la bonne parcelle et que la page du vendeur soit remplie.
L’état des risques est-il toujours obligatoire ?
Pas d’après la loi : seulement quand le bien se trouve dans l’une des zones listées plus haut. En pratique, le diagnostiqueur le joint presque toujours au dossier, et le notaire le demande. Au pire, il indique qu’aucun risque réglementé ne vise le bien. L’information sur les sinistres indemnisés, elle, est due dans toutes les communes qui ont connu au moins un arrêté de catastrophe naturelle (Institut des risques majeurs).
Vous cherchez encore votre maison ?
Recevez le guide gratuit « Tout était écrit », la méthode pour lire votre dossier en 30 minutes, puis ma lettre, pour être prêt le jour où le dossier arrive.